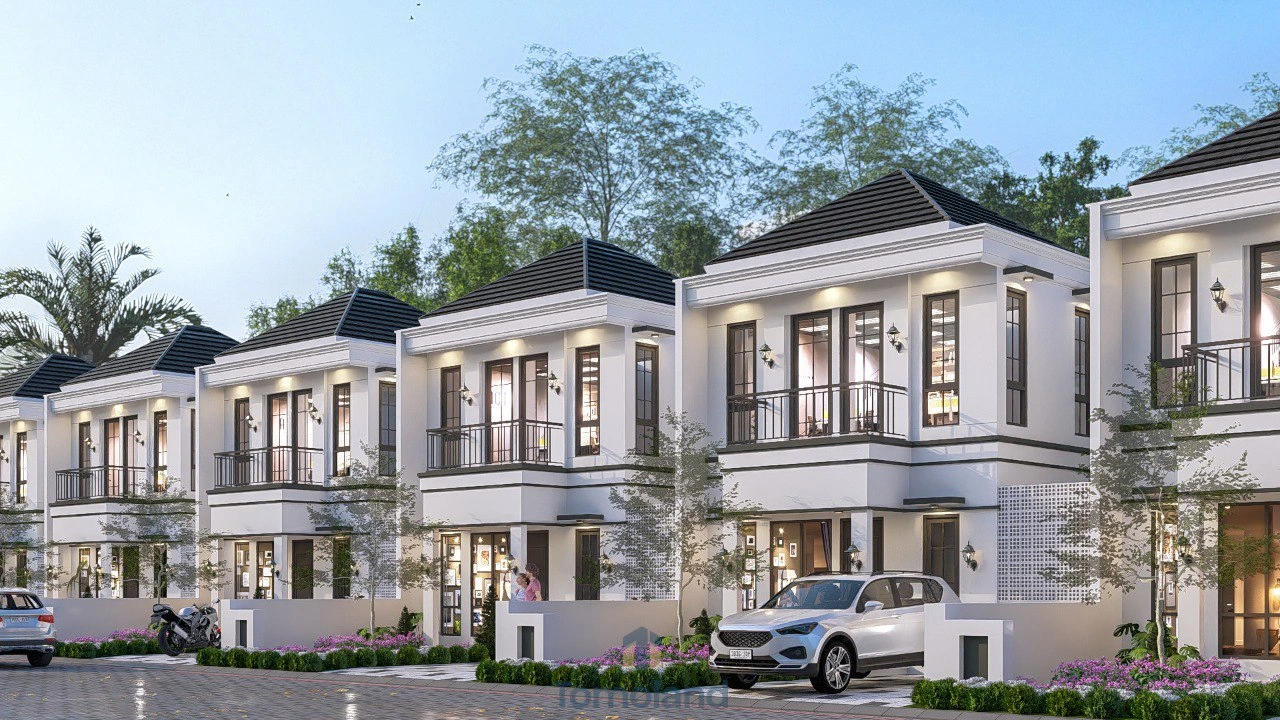
Apa investasi terbaik untuk usia muda, dan mengapa properti layak dipertimbangkan?
Investasi masa muda untuk wanita karir mandiri paling efektif jika dimulai awal dan sesuai kemampuan cash flow. Properti layak dipertimbangkan karena memberi aset nyata, perlindungan dari inflasi, dan disiplin cicilan bulanan. Namun, tidak ada satu instrumen yang cocok untuk semua orang. Artikel ini membahas hitungannya secara terbuka, lengkap dengan risiko.
Survei Nasional Literasi dan Inklusi Keuangan 2025 mencatat indeks literasi keuangan perempuan sebesar 65,58 persen, sedangkan laki-laki 67,32 persen. Selisih itu tipis, tetapi menunjukkan ruang belajar yang masih luas. Sebaliknya, kelompok usia 18–25 dan 26–35 tahun termasuk yang literasi keuangannya tertinggi. Artinya, perempuan usia 20-an sudah punya bekal pengetahuan untuk mulai berinvestasi.
Investasi properti hunian bekerja dengan logika yang berbeda dari saham atau reksa dana. Pertama, Anda membeli aset berwujud yang punya nilai guna sebagai tempat tinggal. Kedua, KPR memberi leverage. Anda mengendalikan aset ratusan juta rupiah hanya dengan down payment sekitar 10 persen. Namun, leverage juga memperbesar risiko ketika penghasilan terganggu. Karena itu, hitung rasio cicilan terhadap penghasilan sebelum menandatangani akad.
Beberapa istilah teknis perlu Anda pahami sejak awal. Plafon adalah jumlah pinjaman bank setelah DP, sedangkan tenor adalah lama masa cicilan. Bunga tetap menjaga cicilan stabil selama periode tertentu, lalu bunga mengambang mengikuti kondisi pasar. Selain itu, BPHTB dan BBN menjadi biaya terpisah di luar harga rumah. Sertifikat Hak Milik (SHM) memberi kepemilikan paling kuat atas tanah.
Pertimbangkan juga diversifikasi. Properti tidak harus menjadi satu-satunya instrumen dalam portofolio Anda. Emas, reksa dana, dan deposito tetap berperan sebagai penyangga likuiditas. Sebaliknya, properti berperan sebagai aset jangka panjang yang sulit dicairkan cepat. Jika disewakan kelak, rumah juga dapat menghasilkan passive income, meski besarnya bergantung pada pasar.
Usia 20-an memberi keuntungan waktu. Cicilan 20 tahun yang dimulai pada usia 27 tahun selesai pada usia 47 tahun. Selain itu, penghasilan umumnya naik seiring karir, sehingga beban cicilan terasa lebih ringan dari tahun ke tahun. Akibatnya, tekanan terbesar muncul pada lima tahun pertama. Rencanakan fase itu dengan cermat.
Kenapa perempuan harus mandiri secara finansial sejak usia 20-an?
Sebagai ilustrasi, bayangkan seorang analis berusia 27 tahun di Malang dengan penghasilan 16 juta rupiah per bulan. Ia tinggal di rumah sewa, sehingga pengeluaran bulanannya tidak membentuk aset. Profil calon pembeli Tipe 49/88 Royal Avenue menunjukkan pola serupa. Menurut data internal Tomoland, sekitar 70 persen berniat membeli rumah pertama, dengan penghasilan sekitar 16 juta per bulan. Kekhawatiran utama mereka berkisar pada cicilan yang mencekik, legalitas, dan risiko rumah tidak terbangun.
Otoritas Jasa Keuangan menilai literasi keuangan perempuan masih perlu penguatan. Menurut Friderica Widyasari Dewi, pejabat OJK bidang edukasi dan pelindungan konsumen, indeks literasi perempuan turun 1,17 persen pada metode keberlanjutan. Sebaliknya, indeks laki-laki naik 3,18 persen. Dengan demikian, kebiasaan menghitung sebelum membeli menjadi bekal penting, bukan sekadar pilihan. Selain itu, kemandirian finansial melindungi Anda dari keputusan terburu-buru yang mahal.
Berapa hitungan membeli rumah pertama di Malang dengan penghasilan wanita karir?
Mari menghitung dengan angka nyata. Daftar harga Royal Avenue Sulfat per 15 Juni 2026 mencantumkan harga promo, DP, dan cicilan KPR per tipe. Tabel berikut merangkum empat tipe. Kolom terakhir memakai asumsi rasio cicilan 30 persen dari penghasilan sebagai patokan konservatif.
| Tipe | Harga promo | DP | Cicilan (tenor 20 tahun) | Penghasilan ideal (rasio 30%) |
| 49/88 (1 lantai) | Rp775 juta | Rp77,5 juta | Rp5,4 juta | ± Rp18 juta |
| 60/88 (2 lantai) | Rp1,025 miliar | Rp102,5 juta | Rp7,2 juta | ± Rp24 juta |
| 77/88 (2 lantai) | Rp1,2 miliar | Rp120 juta | Rp8,4 juta | ± Rp28 juta |
| 100/88 (2 lantai) | Rp1,275 miliar | Rp127,5 juta | Rp8,9 juta | ± Rp29,7 juta |
Sumber: daftar harga Royal Avenue Sulfat, 15 Juni 2026. Harga dapat berubah sewaktu-waktu. Kolom penghasilan ideal adalah hitungan ilustratif penulis.
Bedah Tipe 49/88 sebagai titik masuk. Harga promo Rp775 juta dengan DP Rp77,5 juta menyisakan plafon Rp697,5 juta. Cicilan Rp5,4 juta per bulan untuk tenor 20 tahun setara 33,75 persen dari penghasilan 16 juta. Angka itu sedikit di atas patokan 30 persen. Karena itu, penghasilan sekitar 18 juta terasa lebih nyaman.
Tenor menentukan keseimbangan antara cash flow dan total biaya. Cicilan 10 tahun sebesar Rp8,1 juta per bulan berjumlah sekitar Rp972 juta selama masa kredit. Sementara itu, cicilan 20 tahun sebesar Rp5,4 juta berjumlah sekitar Rp1,296 miliar. Selisihnya sebagian besar mencerminkan bunga tambahan pada tenor lebih panjang. Hitungan ini mengikuti daftar harga, sehingga angka final bank bisa berbeda.
Siapkan juga strategi menabung DP. Menyisihkan Rp3 juta per bulan memerlukan sekitar 26 bulan untuk mengumpulkan Rp77,5 juta. Sementara itu, Rp5 juta per bulan memerlukan sekitar 16 bulan. Namun, jangan lupa dana BPHTB dan BBN, karena harga belum mencakup keduanya. Akibatnya, target tabungan sebaiknya lebih besar dari angka DP saja.
Tipe 60/88 cocok bagi yang sudah lebih mapan atau sedang meningkatkan hunian. Profil pembelinya umumnya berusia 35 sampai 45 tahun dengan penghasilan sekitar 18 sampai 25 juta per bulan. Mereka biasanya mengutamakan kualitas bangunan, denah lengkap, dan tidak ada tambahan biaya. Oleh karena itu, tipe ini lebih relevan setelah karir Anda stabil. Untuk rumah pertama di usia 20-an, Tipe 49/88 sering menjadi pilihan paling terjangkau.
Uang 10 juta baiknya investasi apa untuk memulai?
Sepuluh juta rupiah belum cukup untuk DP rumah, tetapi cukup untuk memulai kebiasaan yang benar. Urutan langkah berikut membantu Anda menata prioritas. Daftar ini bersifat edukasi, bukan rekomendasi produk tertentu.
- Bangun dana darurat lebih dulu. Banyak perencana keuangan menyarankan simpanan setara tiga sampai enam bulan pengeluaran. Dana ini mencegah Anda menjual aset saat keadaan mendesak.
- Lunasi utang berbunga tinggi. Cicilan konsumtif memakan cash flow yang seharusnya masuk ke tabungan DP. Selain itu, riwayat kredit yang bersih mempermudah persetujuan KPR.
- Simpan dana DP di instrumen likuid dan berisiko rendah. Hindari instrumen yang naik turun tajam untuk uang yang terpakai dalam dua sampai tiga tahun. Dengan begitu, nilai tabungan tetap terjaga saat Anda membutuhkannya.
- Pisahkan rekening khusus DP. Otomatiskan transfer segera setelah gajian agar disiplin tetap terjaga. Pemisahan rekening juga membuat progres tabungan mudah terpantau.
- Pelajari legalitas sebelum membayar tanda jadi. Pastikan sertifikat, izin PBG, dan rekam jejak pengembang jelas. Minta penjelasan tertulis atas setiap biaya tambahan.
- Bandingkan simulasi KPR di beberapa bank. Cermati suku bunga, biaya provisi, dan lama masa bunga tetap. Perbedaan kecil pada bunga berdampak besar selama 20 tahun.
Dengan urutan ini, uang 10 juta pertama Anda bekerja sebagai fondasi. Selanjutnya, tambahkan setoran bulanan sesuai kemampuan. Dalam investasi masa muda untuk wanita karir mandiri, konsistensi menentukan lebih banyak daripada nominal awal.
Apa saja pertanyaan yang sering muncul seputar investasi properti di usia muda?
Apakah harga properti pasti naik?
Tidak. Survei Harga Properti Residensial Bank Indonesia mencatat pertumbuhan indeks harga properti residensial triwulan III 2026 hanya sekitar 0,6 persen secara tahunan. Pada periode yang sama, penjualan rumah primer turun 8,43 persen secara tahunan. Data nasional ini menunjukkan pasar bergerak pelan, bukan melonjak. Harga di kawasan tertentu dapat berbeda dari rata-rata nasional. Oleh karena itu, beli rumah terutama untuk dihuni, lalu perlakukan nilai tambahnya sebagai bonus jangka panjang.
Berapa dana minimal untuk mulai berinvestasi properti?
Untuk Tipe 49/88, siapkan DP Rp77,5 juta berdasarkan daftar harga Juni 2026. Tambahkan dana BPHTB dan BBN, karena harga belum mencakup keduanya. Uang tanda jadi sebesar Rp6 juta berlaku tujuh hari, dan pembatalan sepihak membuatnya hangus. Sementara itu, instrumen lain, termasuk produk bank, memiliki nominal minimal yang berbeda-beda. Cek ketentuan terbaru langsung di lembaga terkait sebelum memutuskan.
Apa risiko terbesar membeli rumah pertama di usia 20-an?
Risiko utama adalah beban cicilan yang menekan arus kas bulanan. Tenor panjang juga mengikat penghasilan Anda selama bertahun-tahun. Selain itu, luas tanah Tipe 49/88 hanya 88 meter persegi, sehingga ruang pengembangan terbatas. Harga pun dapat berubah sewaktu-waktu sesuai daftar pengembang. Artikel ini berisi informasi umum, bukan nasihat keuangan, jadi konsultasikan kondisi pribadi Anda dengan perencana keuangan berlisensi.
Mengapa Royal Avenue Sulfat dari Tomoland layak masuk daftar pertimbangan?
Tomoland berdiri sejak 2009 dan memiliki rekam jejak lebih dari 15 tahun di Malang Raya. Pengembang ini berspesialisasi pada hunian dan rumah kost. Salah satu capaiannya, 190 unit di Graha Agung Merjosari terjual habis dalam satu tahun. Rekam jejak seperti ini membantu calon pembeli menilai kredibilitas pengembang sebelum membayar tanda jadi. Namun, tetap verifikasi legalitas setiap unit secara langsung.
Royal Avenue Sulfat berlokasi di Jl. Batu Amaril No.1, Pandanwangi, Kecamatan Blimbing, Kota Malang. Kawasan ini dekat dengan RS Puri Bunda, Stasiun Blimbing, Gerbang Tol Pakis, dan Bandara Abd. Rachman Saleh. Tipe 49/88 menawarkan satu lantai, dua kamar tidur, satu kamar mandi, dan sertifikat SHM. Kawasan memakai sistem satu pintu gerbang dengan keamanan 24 jam dan CCTV. Fasilitas lain mencakup jalur lari, taman, masjid, dan area bermain anak.
Harga sudah mencakup sertifikat, AJB, PBG, PLN, dan air bersih. Lebar bangunan 8 meter memberi kesan lapang pada denah satu lantai. Selain itu, pembayaran tersedia melalui skema tunai, inhouse, maupun KPR. Untuk simulasi cicilan sesuai penghasilan Anda, kunjungi royalavenue.id. Mulailah dari hitungan yang jujur, karena investasi masa muda untuk wanita karir mandiri bertumpu pada keputusan yang terukur.
