Apa yang harus dipersiapkan sebelum resign agar rencana punya rumah tetap aman?
Persiapan tabungan rumah sebelum berhenti kerja berarti menyelesaikan empat hal selagi gaji masih masuk. Keempatnya mencakup dana darurat, urusan KPR, hak ketenagakerjaan, dan rencana penghasilan berikutnya. Urutan ini penting karena status pekerja aktif dan nonaktif memengaruhi hak Anda. Artikel ini menjabarkan setiap langkah dengan angka dan aturan terbaru. Dengan begitu, keputusan resign tidak menggagalkan target punya rumah.
Aturan ketenagakerjaan menetapkan batas waktu yang jelas. Pekerja wajib mengajukan permohonan pengunduran diri secara tertulis paling lambat 30 hari sebelum tanggal mulai berhenti. Selain itu, pekerja tidak boleh terikat ikatan dinas dan harus tetap menjalankan kewajiban sampai hari terakhir. Pekerja yang memenuhi syarat berhak atas uang penggantian hak dan uang pisah. Besaran uang pisah mengikuti perjanjian kerja, peraturan perusahaan, atau perjanjian kerja bersama.
Jaminan Hari Tua (JHT) memerlukan perhatian khusus. Peserta yang resign harus menunggu satu bulan sejak tanggal berhenti sebelum mengajukan klaim. Jika Anda sudah bekerja di tempat baru pada masa itu, saldo otomatis terakumulasi di perusahaan baru. Sementara itu, peserta berstatus nonaktif tidak dapat lagi mengklaim 30 persen saldo, sehingga hanya klaim penuh yang tersedia. Klaim sebagian untuk pembelian rumah mensyaratkan masa kepesertaan minimal 10 tahun. Oleh karena itu, cek kelayakan klaim sebagian sebelum Anda menyerahkan surat pengunduran diri.
Kelayakan KPR
Bank umumnya menilai kelayakan KPR dari penghasilan tetap, masa kerja, dan riwayat kredit pada SLIK OJK. Karena itu, pengajuan KPR cenderung lebih lancar saat Anda masih berstatus karyawan. Sebagai contoh, Tipe 49/88 Royal Avenue memerlukan down payment Rp77,5 juta dan cicilan sekitar Rp5,4 juta per bulan untuk tenor 20 tahun. Cicilan itu setara 33,75 persen dari penghasilan Rp16 juta. Namun, setiap bank menghitung rasio cicilan dengan caranya sendiri.
Uji gaya hidup Anda sebelum resign. Catat pengeluaran dua sampai tiga bulan terakhir, lalu susun anggaran dengan satu penghasilan dan uji selama tiga sampai enam bulan. Latihan ini menunjukkan apakah cash flow Anda sanggup menopang cicilan. Selain itu, siapkan cadangan untuk biaya emosional, karena rutinitas yang hilang sering memicu rasa bosan setelah beberapa bulan. Akibatnya, sebagian orang kembali bekerja lebih cepat dari rencana.
Pisahkan dana darurat dari tabungan DP sejak awal. Dana darurat menopang masa transisi, sedangkan tabungan DP bekerja untuk target rumah. Setelah keduanya aman, pertimbangkan diversifikasi ke instrumen lain dalam portofolio Anda. Jika rumah kelak disewakan, unit itu dapat menjadi sumber passive income tambahan.
1 bulan sebelum resign namanya apa, dan bagaimana menyikapinya?
Masa itu bernama one month notice, yaitu pemberitahuan pengunduran diri tertulis 30 hari sebelum hari terakhir kerja. Perusahaan boleh menetapkan masa pemberitahuan lebih panjang dari 30 hari, tetapi tidak boleh lebih pendek. Penghitungan 30 hari dimulai sejak HR atau atasan menerima surat Anda. Sebagai ilustrasi, bayangkan karyawan berusia 29 tahun yang menyerahkan surat pada 1 Desember. Hari terakhir kerjanya jatuh pada 31 Desember, sehingga ia punya satu bulan untuk merapikan KPR, JHT, dan tabungan.
Menurut perencana keuangan Eko Endarto, karyawan sebaiknya menyiapkan dana darurat setara tiga sampai enam bulan pengeluaran. Sementara itu, pemilik usaha sendiri perlu minimal 12 bulan pengeluaran. Artinya, jika Anda resign untuk merintis usaha, siapkan dana darurat lebih besar. Menurut data internal Tomoland, calon pembeli rumah pertama di Royal Avenue sering mencemaskan cicilan mencekik dan legalitas rumah. Karena itu, hitungan matang sebelum resign melindungi rencana rumah Anda.
Gaji 1 juta harus menabung berapa?
Patokan 20 sampai 30 persen dari penghasilan bersifat panduan umum, bukan aturan resmi. Pada gaji 1 juta, 20 persen setara Rp200 ribu per bulan. Namun, kebutuhan pokok biasanya menyerap sebagian besar penghasilan sekecil itu, sehingga Anda boleh memulai dari 10 persen. Tabel berikut menunjukkan lama waktu mengumpulkan DP Rp77,5 juta untuk Tipe 49/88.
| Gaji per bulan | Tabungan 20% | Waktu kumpul DP | Tabungan 30% | Waktu kumpul DP |
| Rp1 juta | Rp200 ribu | ± 32 tahun | Rp300 ribu | ± 21,5 tahun |
| Rp5 juta | Rp1 juta | ± 6,5 tahun | Rp1,5 juta | ± 4,3 tahun |
| Rp10 juta | Rp2 juta | ± 3,2 tahun | Rp3 juta | ± 2,2 tahun |
| Rp16 juta | Rp3,2 juta | ± 2 tahun | Rp4,8 juta | ± 1,3 tahun |
Hitungan sederhana tanpa bunga atau imbal hasil. DP Rp77,5 juta mengacu pada daftar harga Royal Avenue Sulfat per 15 Juni 2026.
Tabel itu memberi pelajaran jujur. Pada gaji 1 juta, menabung untuk DP rumah memakan puluhan tahun, sehingga strategi yang realistis adalah menambah penghasilan lebih dulu. Sebaliknya, pada gaji 10 sampai 16 juta, target DP berada dalam jangkauan dua sampai tiga tahun. Akibatnya, kenaikan penghasilan lebih berpengaruh daripada sekadar memperketat pengeluaran.
Dahulukan dana darurat sebelum tabungan DP
Dahulukan dana darurat sebelum tabungan DP. Perencana keuangan Mike Rini Sutikno menekankan prioritas dana darurat sebelum menabung untuk tujuan lain. Pengeluaran Rp5 juta per bulan memerlukan dana darurat Rp15 juta bagi lajang dan Rp30 juta bagi yang sudah menikah. Jika Anda memilih target enam kali pengeluaran, siapkan Rp30 juta, lalu tambahkan DP Rp77,5 juta. Totalnya Rp107,5 juta, dan tabungan Rp3 juta per bulan mencapainya dalam sekitar 36 bulan.
Perhatikan pula bahwa harga rumah bisa berubah. Survei Bank Indonesia mencatat pertumbuhan indeks harga properti residensial triwulan III 2026 hanya sekitar 0,6 persen secara tahunan. Namun, daftar harga pengembang dapat berubah sewaktu-waktu, dan BPHTB serta BBN belum termasuk harga. Dengan begitu, persiapan tabungan rumah sebelum berhenti kerja tetap berpijak pada data, bukan asumsi.
Bagaimana cara menabung di rumah agar tidak diambil?
Pertanyaan ini mencakup dua kekhawatiran: godaan menghabiskan uang sendiri dan risiko uang tunai dipinjam atau hilang. Daftar berikut menjawab keduanya. Daftar ini bersifat edukasi, bukan rekomendasi produk tertentu.
- Hindari menimbun uang tunai besar di rumah. Uang tunai rawan hilang, tergoda untuk dipakai, atau dipinjam anggota keluarga. Simpan di rekening bank agar tercatat dan lebih aman.
- Buka rekening khusus tabungan rumah. Pisahkan dari rekening harian agar saldo tidak tercampur belanja rutin. Beri nama rekening sesuai tujuan, misalnya DP rumah.
- Aktifkan debit otomatis pada hari gajian. Pindahkan nominal tetap sebelum Anda sempat membelanjakannya. Dengan begitu, menabung berjalan tanpa bergantung pada niat harian.
- Pilih produk berjangka bila godaan tinggi. Produk dengan jangka waktu tertentu biasanya memberi hambatan saat pencairan awal. Periksa ketentuan penalti sebelum menempatkan dana.
- Batasi akses harian. Lepaskan rekening tabungan dari aplikasi di ponsel jika perlu. Hambatan kecil sering cukup menahan belanja impulsif.
- Komunikasikan target rumah kepada keluarga. Sepakati batas bantuan finansial agar tabungan tidak habis untuk kebutuhan mendadak. Kejelasan aturan mencegah konflik di kemudian hari.
Kebiasaan ini membentuk disiplin sebelum cicilan KPR dimulai. Selanjutnya, JHT juga berfungsi sebagai tabungan wajib, karena pencairannya terikat syarat. Dengan kombinasi tersebut, dana Anda lebih sulit bocor.
Apa saja pertanyaan lanjutan seputar resign dan rencana membeli rumah?
Apakah lebih baik mengajukan KPR sebelum atau sesudah resign?
Secara umum, pengajuan sebelum resign cenderung lebih mudah karena Anda masih memiliki penghasilan tetap. Bank menilai bukti penghasilan, masa kerja, dan riwayat kredit. Setelah resign, status Anda berubah dan penilaian bisa berbeda, terutama bagi pemilik usaha baru. Kebijakan tiap bank berbeda, sehingga konsultasikan langsung dengan bank pilihan Anda. Menurut data internal Tomoland, Royal Avenue bekerja sama dengan banyak bank untuk KPR.
Bolehkah resign mendadak tanpa one month notice?
Secara aturan, karyawan yang resign tanpa pemberitahuan 30 hari dianggap tidak memenuhi syarat dan tidak berhak atas uang pisah. Selain itu, ketiga syarat resign bersifat kumulatif, sehingga harus terpenuhi bersamaan. Kontrak kerja Anda mungkin mengatur hal tambahan, termasuk ikatan dinas. Karena itu, baca perjanjian kerja sebelum mengambil keputusan. Hubungi bagian HR atau konsultan hukum untuk kasus khusus.
Bisakah saldo JHT menjadi DP rumah?
Bisa untuk sebagian, dengan syarat. Klaim sebagian 30 persen untuk pembelian rumah memerlukan masa kepesertaan minimal 10 tahun. Peserta harus masih aktif, karena status nonaktif hanya membuka klaim 100 persen setelah masa tunggu. Selain itu, pencairan sebagian hanya dapat dilakukan satu kali dan dapat menimbulkan kewajiban pajak. Artikel ini bersifat informasi umum, bukan nasihat keuangan atau hukum, jadi periksa ketentuan terbaru di BPJS Ketenagakerjaan.
Mengapa Royal Avenue Sulfat layak menjadi target tabungan rumah Anda?
Tomoland berdiri sejak 2009 dan berspesialisasi pada hunian serta rumah kost di Malang Raya. Pengembang ini telah beroperasi lebih dari 15 tahun. Salah satu rekornya, 190 unit di Graha Agung Merjosari terjual habis dalam satu tahun. Rekam jejak itu memberi gambaran kredibilitas bagi calon pembeli yang menabung bertahun-tahun. Namun, tetap verifikasi legalitas setiap unit sebelum membayar tanda jadi.
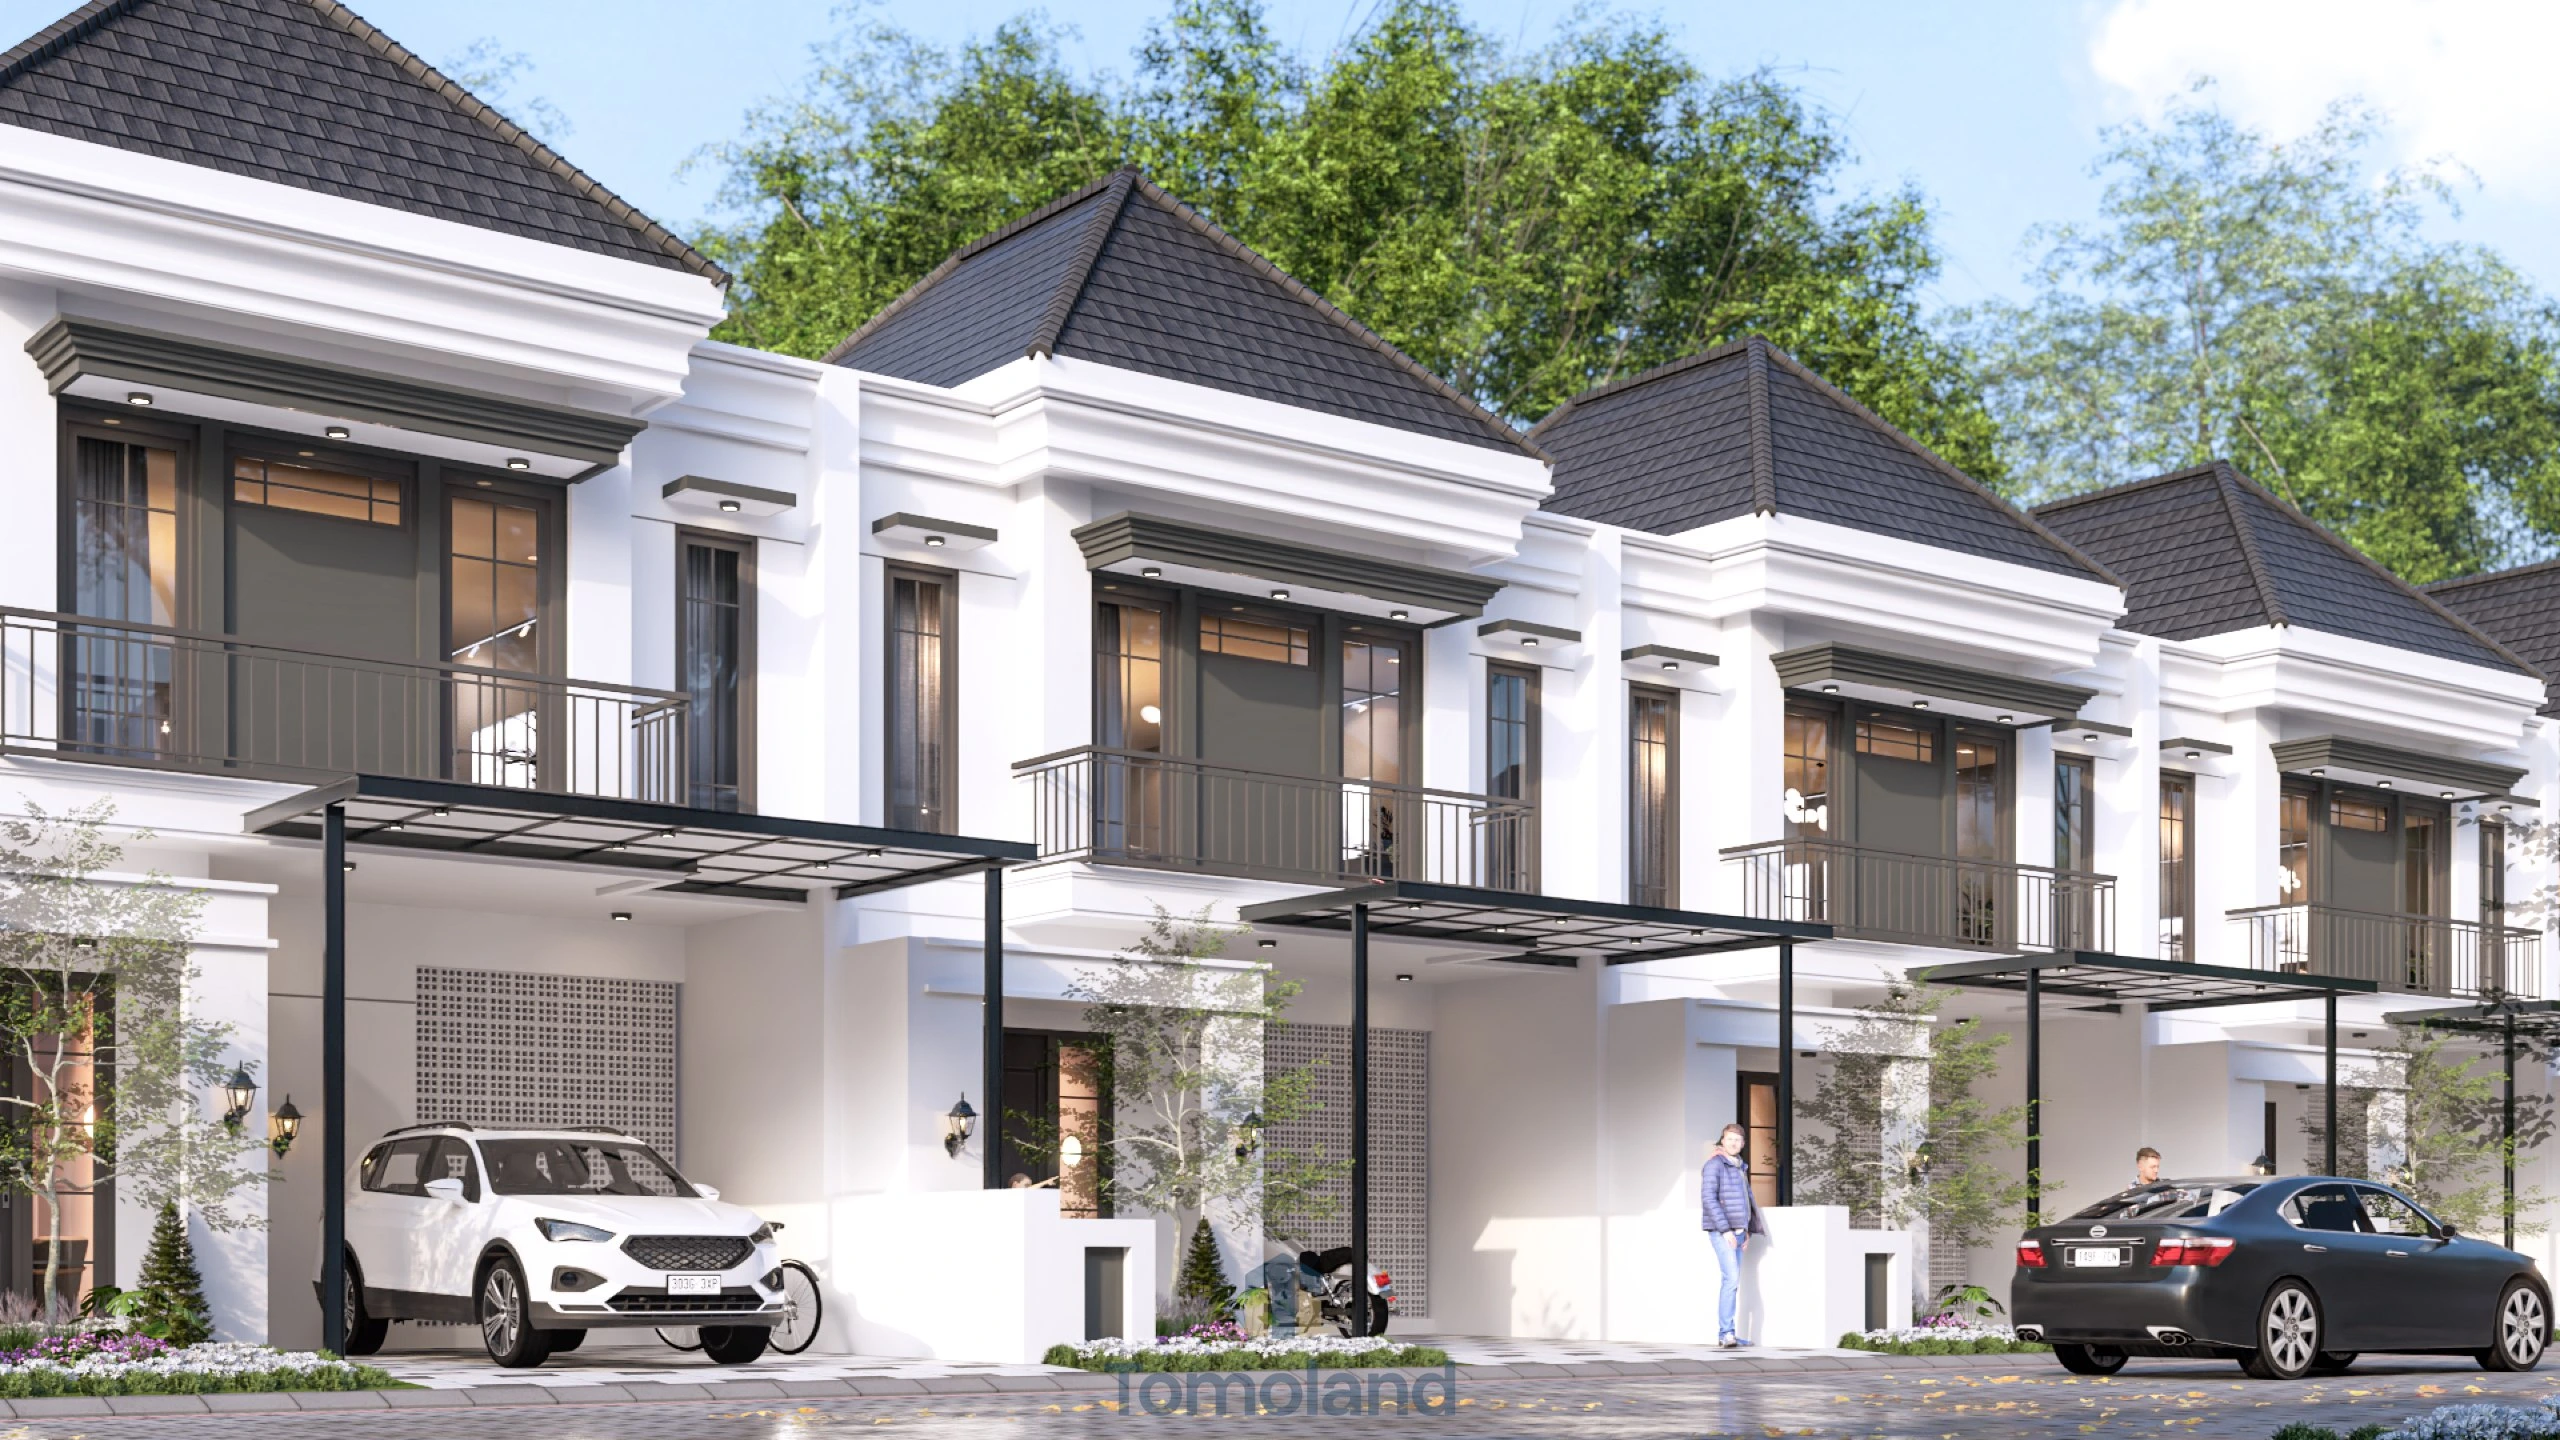
Royal Avenue Sulfat berlokasi di Jl. Batu Amaril No.1, Pandanwangi, Kecamatan Blimbing, Kota Malang. Status proyek ready dan dalam pembangunan, dengan sertifikat SHM. Tipe 49/88 menawarkan satu lantai, dua kamar tidur, dan satu kamar mandi. Menurut daftar harga 15 Juni 2026, harga promo Rp775 juta dengan DP Rp77,5 juta. Pembayaran tersedia melalui skema tunai, inhouse, maupun KPR.
Lokasi memperkuat nilai hunian. Kawasan ini dekat dengan RS Puri Bunda, Stasiun Blimbing, Gerbang Tol Pakis, dan Bandara Abd. Saleh. Sistem satu pintu gerbang, keamanan 24 jam, CCTV, jalur lari, dan masjid melengkapi kawasan. Lebar bangunan 8 meter memberi kesan lapang pada denah satu lantai. Namun, luas tanah 88 meter persegi menyisakan ruang pengembangan yang terbatas, jadi pertimbangkan kebutuhan keluarga ke depan.
Harga sudah termasuk sertifikat, AJB, PBG, PLN, dan air bersih. Sebaliknya, BPHTB, BBN, dan pajak yang timbul kemudian belum termasuk. Uang tanda jadi Rp6 juta berlaku tujuh hari, dan pembatalan sepihak membuatnya hangus. Untuk simulasi cicilan sesuai gaji Anda, kunjungi royalavenue.id dan jadikan persiapan tabungan rumah sebelum berhenti kerja sebagai langkah terukur, bukan keputusan terburu-buru.
